M&Aを検討し始めた経営者や経営企画担当者が、最初につまずく壁のひとつが「仲介」と「アドバイザリー(FA)」という言葉の違いです。どちらも「M&Aの専門家に相談する窓口」に見えるため、名刺交換の場で肩書きを見ても区別がつかないという声をよく聞きます。しかし、この2つは契約構造もインセンティブも大きく異なり、どちらを選ぶかによって交渉の進み方や最終的な譲渡価格の妥当性までもが変わってきます。
特に年商10億〜100億円規模の企業が初めて買収に踏み出す際は、「とりあえず紹介された会社に任せる」という選び方をしてしまいがちです。しかし、仲介とFAの立ち位置の違いを理解しないまま契約すると、「思っていたのと違う動き方をされた」「誰の味方なのか分からないまま交渉が進んだ」という事態に陥りかねません。この記事では、両者の構造的な違いと、自社に合った選び方を整理します。
仲介とアドバイザリー(FA)、そもそも何が違うのか
最も本質的な違いは「誰と契約し、誰の利益のために動くか」です。
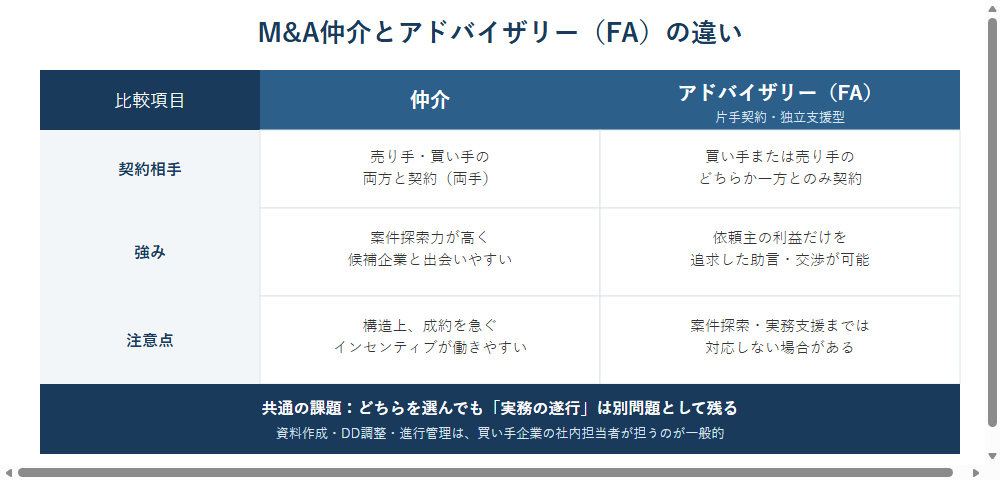
仲介会社は、売り手と買い手の双方と契約を結ぶのが一般的です。いわゆる「両手仲介」と呼ばれる形態で、日本の中堅・中小企業M&A市場ではこちらが主流になっています。仲介会社は取引を成立させること自体で双方から報酬を得る構造のため、案件情報を豊富に持ち、スピーディーに候補企業を紹介してくれる点が強みです。
一方でFA(フィナンシャルアドバイザー)は、買い手または売り手のどちらか一方とだけ契約する「片手アドバイザリー」です。買収側のFAであれば、契約上も報酬構造上も買い手の利益のためだけに動く立場になります。バリュエーション(企業価値評価)の妥当性検証や、交渉における条件面のせめぎ合いで、依頼主だけの代理人として振る舞える点が仲介との決定的な違いです。
報酬体系はどちらもレーマン方式(譲渡対価の額に応じて料率が下がる段階制)を採用するケースが多く、最低報酬は1,000万〜2,500万円程度に設定されている会社が目立ちます。金額だけを見ると似ていますが、「誰の味方として、何を目的に動くか」という設計思想がまったく別物である点を押さえておく必要があります。
メリット・デメリットで見る仲介とFAの違い
仲介のメリット・デメリット
仲介の最大の強みは案件探索力です。売り手側の企業とも直接接点を持っているため、非公開案件の情報が早く回ってきやすく、「まず買収候補と出会う」というスタート地点では有利に働きます。
一方でデメリットは、構造上の利益相反リスクです。現在は中小M&Aガイドラインの改定・導入により体制整備が進んできましたが、過去には情報格差を利用して多額の仲介手数料を請求したりと問題が多く発生しておりました。現在においても仲介会社にとっては両者の合意さえ成立すれば報酬が発生するため、悪気がなくても「成約ありき」の力学が働きやすい点は理解しておくべきです。
FAのデメリット・メリット
FAのメリットは、依頼主の利益だけを追求できる独立性です。バリュエーションで割高な水準を提示されれば、買い手側FAとして指摘し、価格交渉の材料として使うことができます。仲介の両手構造では出しにくい「この価格は高すぎる」という意見も、片手のFAであれば依頼主の立場から明確に主張できます。
デメリットは、FA自体が案件を持ってきてくれるとは限らない点です。FAは助言と交渉支援が主な役割であり、候補企業の探索(ソーシング)まで踏み込むかどうかは会社によって差があります。またM&Aは案件によって様々な売主の譲渡理由や、心情変化があるため、売主と直接接点をもっていない点はディールを進める点において、ディスアドバンテージとなることは間違いありません。また、契約書のドラフト調整やDD項目の管理、資料作成といった実務作業まで巻き取ってくれるとは限らず、「助言はもらえたが、手を動かすのは結局自社」という状態になりやすい構造です。
どんな企業に何が向いているのか
判断の軸は「今、自社に何が足りていないか」です。
良い案件情報との接点自体が少なく、まず候補企業と出会う機会を増やしたい企業には、案件探索力に強みを持つ仲介の活用が向いています。ただし前述の利益相反構造は理解した上で、「言われた価格を鵜呑みにしない」という自社側の判断軸を別に持っておく必要があります。
すでに候補企業との接点があり、条件交渉やバリュエーションの妥当性を専門家の目でチェックしてほしい企業には、FAの起用が適しています。特に初めての買収で「この価格が適正か自社だけでは判断できない」という不安を抱えている場合、片手の立場で意見してくれるFAの存在は心強い材料になります。
ここで見落とされがちなのが、仲介を使っても、FAを使っても、「実務そのもの」は別問題として残るという点です。ノンネームでの候補企業への打診、資料の準備、社内稟議に向けた説明資料の作成、DD項目の調整と各部署への依頼、契約書ドラフトの確認と修正指示——これらの実作業は、仲介もFAも契約範囲に含めていないことが多く、結局は買い手企業の担当者が本業と兼務しながら抱え込むことになります。100件のノンネーム接触から10件のIM検討、1件の成約に至るまでの過程には、地道な実務作業が大量に発生します。この「誰が手を動かすか」という論点は、仲介かFAかという選択とはまったく別の軸で、事前に決めておくべき課題です。
契約前に確認しておきたい3つのポイント
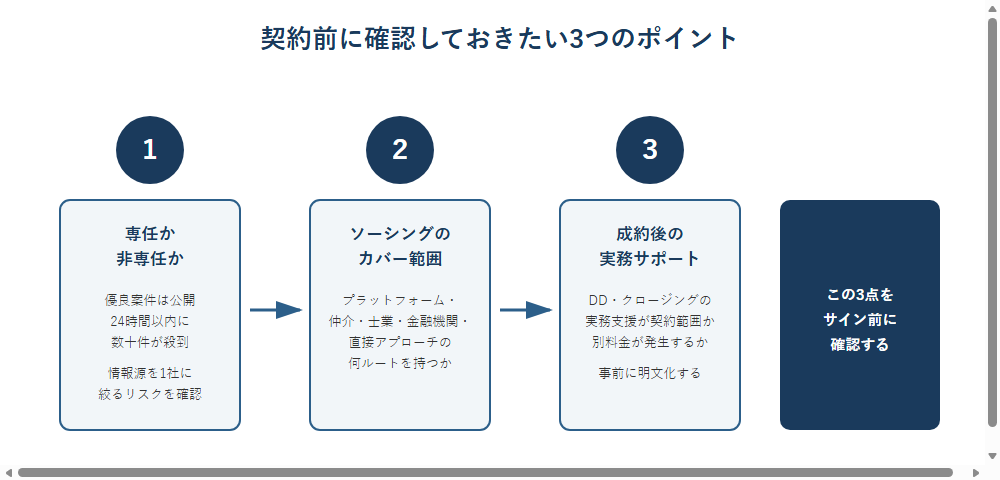
仲介会社・FAのどちらと契約する場合も、サイン前に確認しておくべき点が3つあります。
1つ目は、専任契約か非専任契約かという点です。売主が非専任契約で売却を検討している場合、他社の仲介・FAもマッチング中の可能性が高いため、手数料額や売主との関係性をよくヒアリングしましょう。
2つ目は、報酬の金額と発生要件です。そもそも今回検討している案件は譲渡対価+仲介・FAへの報酬の総投資額と見合う金額かどうか。また売主の状況や他候補先の状況を鑑みて、基本合意以降に売主が辞退しやすい状況であれば基本合意時の報酬は要検討するべきです。
3つ目は、一般的な条項の確認です。具体的には有効期限、テール条項(期間)、賠償責任の期間と上限額
よくある質問(FAQ)
Q. 仲介とFAを両方同時に使うことはできますか?
A. 契約上は可能ですが、日本の中堅・中小M&A市場では、仲介会社が候補探索から交渉まで一括して担うケースが多く、そこに買い手側だけのFAを別途起用する「アドバイザリー併用型」はまだ一般的ではありません。ただし高額案件や初めての買収では、仲介経由の案件についてバリュエーションだけ外部の専門家にセカンドオピニオンを求める企業もあります。
Q. 中小企業のM&Aでは仲介とFA、どちらが主流ですか?
A. 年商規模が小さいほど仲介が主流です。案件の絶対数が少ない中堅・中小M&A市場では、売り手・買い手双方の情報を持つ仲介会社が実質的なマッチング機能を担っているためです。FAは大型案件や、複数の買収を継続的に行う企業が独自の交渉力を持ちたい場合に起用される傾向があります。
Q. 仲介やFAに依頼すれば、M&Aの実務はすべて任せられますか?
A. いいえ、基本的には任せられません。仲介・FAはいずれも「取引を成立させるための助言・仲介」が主な役割であり、社内稟議資料の作成、DDの進行管理、関係部署との調整といった実務は買い手企業側の担当範囲として残るのが一般的です。この部分を代行する専門サービス(M&Aプロセスアウトソーシング=MPO)を別途活用する企業も増えています。
まとめ
仲介とアドバイザリー(FA)は、名前こそ似ていますが「誰の利益のために動くか」という契約構造がまったく異なります。案件探索力を重視するなら仲介、独立した立場での交渉支援を重視するならFA、というのが基本的な使い分けの目安です。
ただし、どちらを選んでも解決しない課題があります。それは、ノンネーム打診から契約書調整までの膨大な実務を「社内の誰が担うか」という問題です。担当者が本業と兼務したまま抱え込めば疲弊し、案件のスピード感にもついていけなくなります。
私たち株式会社Aspire Partnersは、仲介でもFAでもなく、買い手企業の「社内M&Aチーム」としてM&Aの実務そのものを代行する立場で動いています。案件探索はプラットフォーム・仲介会社・士業ネットワーク・金融機関・直接アプローチの5つのルートを併用し、交渉補助から資料作成、進行管理まで一気通貫でサポートします。売り手から手数料を受け取らない仕組みのため、買い手企業の利益だけを考えて動ける点も特徴です。
「仲介やFAには依頼しているが、実務を巻き取ってくれる相手がいない」という課題をお持ちの方は、ぜひ一度サービス内容をご覧ください。