「相手企業との交渉が苦手で、できれば任せられる誰かにお願いしたい」——M&Aを検討し始めた経営者や経営企画担当者から、実はかなり早い段階でこの本音が出てきます。特に交渉の経験がない、あるいは過去に一度うまくいかなかった記憶がある買い手企業ほど、「交渉代行」という言葉に強く惹かれるものです。
結論から言うと、交渉の全てを丸ごと外部に委ねてしまうことには大きなリスクが伴います。
とはいえ、交渉のすべてを経験の浅い自社だけで背負う必要もありません。
本記事では、M&Aの交渉プロセスを段階ごとに整理したうえで、「外部に任せられる部分」と「自社が握っておくべき部分」を切り分け、交渉力を落とさずに進めるための実務支援の受け方を、具体的な事例とともに解説します。
そもそもM&Aの「交渉」とは、どの範囲を指すのか
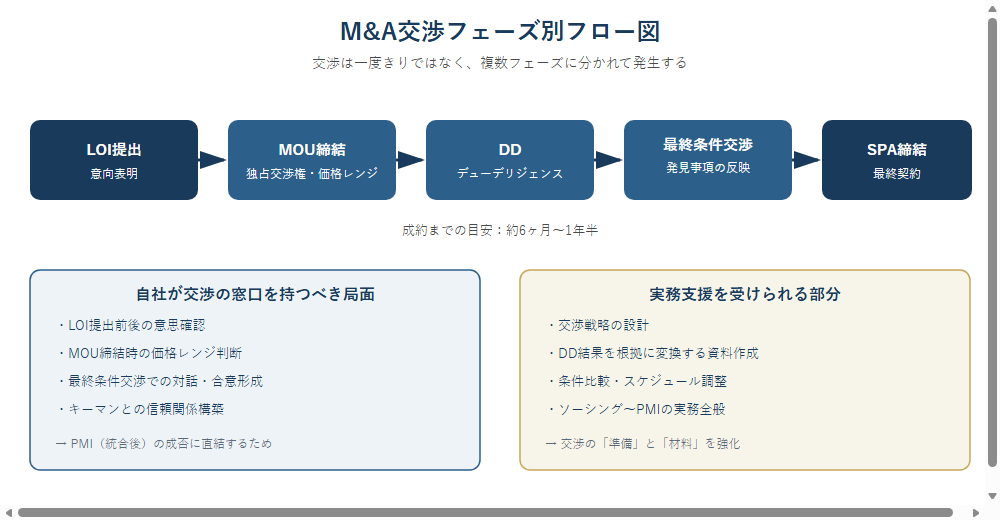
一口に「交渉」と言っても、M&Aにおいてそれは一度きりのイベントではありません。
意向表明書(LOI)の提出、基本合意(MOU)の締結、デューデリジェンス(DD)、最終条件のすり合わせ、最終契約(SPA)の締結という一連の流れの中に、条件のやり取りが何度も差し込まれます。
成約までの期間は目安として3ヶ月〜1年以上。この間、価格だけでなく、表明保証の範囲、クロージング条件、キーマン(売り手側の経営者や幹部)の処遇といった項目について、都度すり合わせが発生します。「交渉」を一枚岩のタスクだと捉えると、外注か自社かの判断を誤りやすくなります。フェーズごとに交渉の性質が変わることを、まず押さえておく必要があります。
具体的には、LOI提出前の交渉は「そもそも土俵に乗れるかどうか」を決める初期の意思確認であり、条件面よりもスピードと信頼感が物を言います。良い案件は公開から24時間以内に数十件の問い合わせが集まる市場のため、この段階でもたついている買い手は、条件交渉の土俵にすら立てません。MOU締結時の交渉は、独占交渉権と引き換えに大枠の価格レンジを固める場面で、ここで譲りすぎると後のDDで不利な発見があっても修正が効きにくくなります。そしてDD後の最終条件交渉こそが、簿外債務やキーマンリスクといった「発見事項」を価格や表明保証にどう反映させるかという、最も専門性が問われる局面です。
交渉を「丸ごと代行」できるのは誰か、できないのは誰か
ここが最も誤解されやすいポイントです。買い手と売り手の間に立って条件をとりまとめる役割は、仲介会社やFA(ファイナンシャル・アドバイザー)が担うことができます。ただし、その報酬体系には注意が必要です。仲介会社の最低報酬は1,000万〜2,500万円程度が相場で、多くは成約を前提とした成功報酬型です。つまり構造上、「成約させること」自体に強いインセンティブが働きやすく、買い手の利益だけを最大化する動機が働きにくい立場にあります。
一方、M&Aの実務を代行する支援(いわゆる実務アウトソーシング)は、交渉の「窓口」そのものにはなりません。交渉の戦略設計、DDで見つかった懸念点を価格修正の根拠に変換する作業、条件比較の資料作成といった部分をサポートする立場です。実際に交渉の場に立ち、相手経営者と言葉を交わすのは、あくまで買い手企業自身です。
なぜそこまで「自社主導」にこだわるのか。
理由は、交渉の場で築かれる信頼関係が、買収後の統合(PMI)の成否を大きく左右するからです。特に売り手企業のキーマンが交渉相手である場合、その人物との関係構築の主導権を外部に渡してしまうと、クロージング後に「言った・言わない」の溝が生まれやすく、離職や引き継ぎ不全につながるケースが少なくありません。
実務の具体例(匿名化シナリオ)
年商60億円の製造業A社は、同業で後継者不在のB社(年商20億円)の買収を検討していました。交渉経験がなかったA社は、仲介会社に交渉の窓口をほぼ一任。結果として、B社側の希望水準に近い金額で基本合意に至りましたが、その後のDDで未払い残業代相当の簿外債務が発覚しました。しかし基本合意後というタイミングの悪さも重なり、価格への反映はできずブレイクしてしまいました。
対照的な例もあります。年商40億円の商社C社は、実務支援を受け、DDで見つかった許認可更新に関する懸念点を交渉材料として整理してもらい、最終条件に反映させることで、当初提示額から約8%の価格引き下げを実現してクロージングに至っています。担当役員は後にこう振り返っています。「話術に自信はなかったが、材料さえ揃っていれば、経営者同士の対話で十分に交渉できた」。この違いは、交渉力の差ではなく、準備の質の差だと言えます。
自社で交渉する場合 vs 外部に支援を受けながら交渉する場合
3つの進め方を比較してみます。
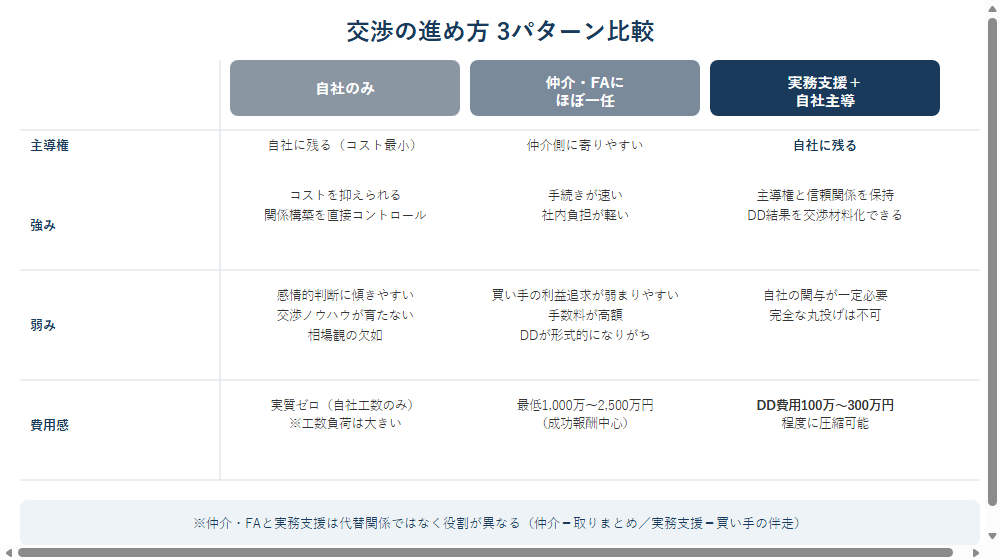
自社のみ・支援なしで交渉する場合
コストは抑えられ、関係構築を直接コントロールできる点は強みです。一方で、経験不足から感情的な判断に傾きやすく、DDの結果を交渉材料に変換するノウハウも社内に蓄積されていないケースがほとんどです。良い案件は公開から24時間以内に数十件の問い合わせが集まるので、100件のノンネーム接触から10件のIM検討、1件の成約に至るという母数を経験しないまま交渉に臨むと、相場観そのものが育っていない状態で判断を迫られることになります。
仲介・FAに交渉をほぼ一任する場合
手続きのスピードは速く、社内の負担も軽くなります。ただし前述の通り、買い手の利益だけを追求するインセンティブが構造的に働きにくく、手数料も最低1,000万円台からと高額です。DDが形式的になりやすいという副作用もあり、簿外債務やキーマン離職リスクが交渉に十分反映されないまま話が進むことがあります。
実務支援を受けながら自社主導で交渉する場合
交渉の主導権と相手との信頼関係は自社に残しつつ、DD結果を根拠にした交渉材料の整理は専門家に任せられます。DD費用もスコープを調整すれば80万〜200万円程度に圧縮できることが多く、コスト面でも仲介一任型より抑えやすい傾向があります。ただし、最終的な意思決定と対話そのものには、自社が主体的に関与し続ける必要があり、完全な「丸投げ」はできません。
なお、ここで言う「実務支援」は仲介会社やFAの代わりというわけではありません。仲介・FAは売り手と買い手の間に立ち、条件をとりまとめて成約させることが役割です。一方の実務支援は、買い手企業の内部に入り込み、いわば「社内M&Aチーム」としてソーシングからDD、交渉材料の整理、クロージング後のPMIまでを伴走する存在です。両者は代替関係ではなく、そもそも役割が異なるという点は誤解のないよう整理しておきたいところです。
どの進め方が向いているかは、企業の状況によって変わります。
すでに社内にM&A経験者がいて、交渉の場数を踏んでいる企業であれば、自社のみでも大きな問題は起きにくいでしょう。逆に、スピードを最優先し、社内リソースを一切割けない事情がある企業には、仲介一任型が合う場面もあります。ただし「初めてのM&Aで、失敗できない」「交渉経験がなく不安が大きい」という買い手企業にとっては、交渉の主導権を握ったまま専門家の伴走を受けられる進め方が、最もリスクを抑えやすい選択になります。
よくある質問(FAQ)
Q1. M&Aの交渉だけを外部の専門家に依頼することはできますか?
A1. 交渉に関わる一部の作業——資料作成、価格修正の根拠整理、スケジュール調整など——を委託することは可能です。ただし、最終的な意思決定と対話の主導権まで完全に外部へ移してしまうと、買い手側の意向が条件に反映されにくくなるリスクがあるため注意が必要です。
Q2. 交渉が苦手な経営者でも、直接交渉の場に立つべきですか?
A2. 交渉力は話術の巧拙よりも、事前準備の質で決まる部分が大きいと言えます。DD結果や市場相場などの材料が整理されていれば、交渉の経験が浅い経営者でも対話の場で十分に対応できるケースは多くあります。
Q3. 仲介会社経由の交渉と、実務支援を受けながらの自社交渉とでは、費用感はどれくらい違いますか?
A3. 仲介会社は成功報酬中心で、最低でも1,000万〜2,500万円程度が相場です。実務支援は交渉サポートを含めてスコープに応じて設計されるため、DD費用だけで見れば100万〜300万円程度まで圧縮できるケースもあります。
Q4. 交渉の担当者は、社内で誰が務めるべきですか?
A4. 最終的な意思決定権を持つ経営者、または経営者から明確に権限を委譲された役員が望ましいと言えます。担当者を決めずになんとなく動き出すと、交渉の場で即答できず機会を逃したり、社内の意思統一が取れないまま条件だけが先行したりする事態を招きやすくなります。
まとめ
「交渉を代行してほしい」という願いの裏側には、多くの場合「経験がないことへの不安」があります。しかし交渉そのものを完全に手放してしまうと、買い手としての意思決定の主導権まで失いかねません。大切なのは、交渉の「準備」と「材料」を専門家の支援で固めながら、対話の主導権は自社に残しておくという体制づくりです。これは特別な会社だけが直面する課題ではなく、初めてM&Aに取り組む買い手企業の多くが通る道でもあります。
株式会社Aspire Partnersは、買い手企業の「社内M&Aチーム」として、案件のソーシングからDD、交渉材料の整理、クロージング・PMIまでを一気通貫で支援するM&A実務のアウトソーシングサービスを提供しています。売り手から手数料を受け取らない立場だからこそ、買い手の利益だけを考えた交渉支援が可能です。交渉体制づくりに不安がある方は、ぜひ一度ご相談ください。